Das Steuer- & Investmentkonzept
Steuern in Sachwerte verwandeln.
Mit einem Markson Mikrohaus investieren Sie in einen wertstabilen Sachwert mit festem Standplatz und laufenden Pachteinnahmen – und nutzen gleichzeitig hochinteressante steuerliche Gestaltungsmöglichkeiten. Da die Einheiten rechtlich als bewegliche Wirtschaftsgüter konzipiert sind und über ein professionelles Betreiberkonzept bewirtschaftet werden, eröffnen sich für Unternehmer, Gutverdiener, Abfindungsempfänger und Investoren erhebliche Liquiditäts- und Steuervorteile.
120.000 €
Anschaffungspreis
1.200 €
Monatliche Pacht
20 Jahre
Vertragliche Pachtgarantie
Die drei starken Steuer-Hebel
Bis zu 70 % im ersten Jahr absetzen.
Wenn das Mikrohaus betrieblich genutzt wird – zum Beispiel durch die Vermietung an das professionelle Standort- und Betreibermanagement – können Sie im Rahmen der gesetzlichen Vorgaben drei kraftvolle Abschreibungsinstrumente miteinander kombinieren:
Bis zu 50 %
Investitionsabzugsbetrag (IAB)
Ziehen Sie bis zur Hälfte der geplanten Anschaffungskosten bereits vor dem Kauf steuermindernd ab – Höchstbetrag 200.000 € pro Betrieb.
Bis zu 40 %
Sonderabschreibung (§ 7g EStG)
Im Jahr der Anschaffung oder verteilt auf die ersten Jahre: ein massiver Sonderabzug zusätzlich zur regulären Abschreibung.
Bis zu 30 %
Degressive Abschreibung (Turbo-AfA)
Für Anschaffungen bis Ende 2027 profitieren Sie zusätzlich von der erhöhten degressiven Abschreibung auf den Restwert.
Wichtiger Grundsatz: Der steuerliche Vorteil entsteht durch die richtige Struktur und die tatsächliche betriebliche Nutzung. Bei Markson sind Haus, Grundstück und Betreibergesellschaft sauber voneinander getrennt – die Grundvoraussetzung für die steuerliche Anerkennung. Eine reine Privat- oder Gartennutzung ist steuerlich nicht begünstigt.
Modellrechnung
Was das Finanzamt zu Ihrem Einstieg beitragen kann.
Kombinieren Sie den Investitionsabzugsbetrag im Jahr vor dem Kauf mit Sonder- und degressiver Abschreibung im Kaufjahr, ergibt sich bei einem angenommenen Grenzsteuersatz von 42 % folgender Liquiditätsvorteil:
| Investition (netto) | Steuerlicher Abzug in den ersten Jahren | Möglicher Liquiditätsvorteil bei 42 %* |
|---|---|---|
| 100.000 € | bis zu 70.000 € | bis zu 29.400 € |
| 200.000 € | bis zu 140.000 € | bis zu 58.800 € |
| 400.000 € | bis zu 340.000 € | bis zu 142.800 € |
* Alle Berechnungen sind vereinfachte Modellrechnungen bei einem angenommenen Grenzsteuersatz von 42 % ohne Solidaritätszuschlag, Kirchensteuer und Gewerbesteuer. Jede steuerliche Gestaltung erfordert eine individuelle Einzelfallprüfung durch einen zugelassenen Steuerberater. Diese Website ersetzt keine Steuerberatung.
Das Sorglos-Paket
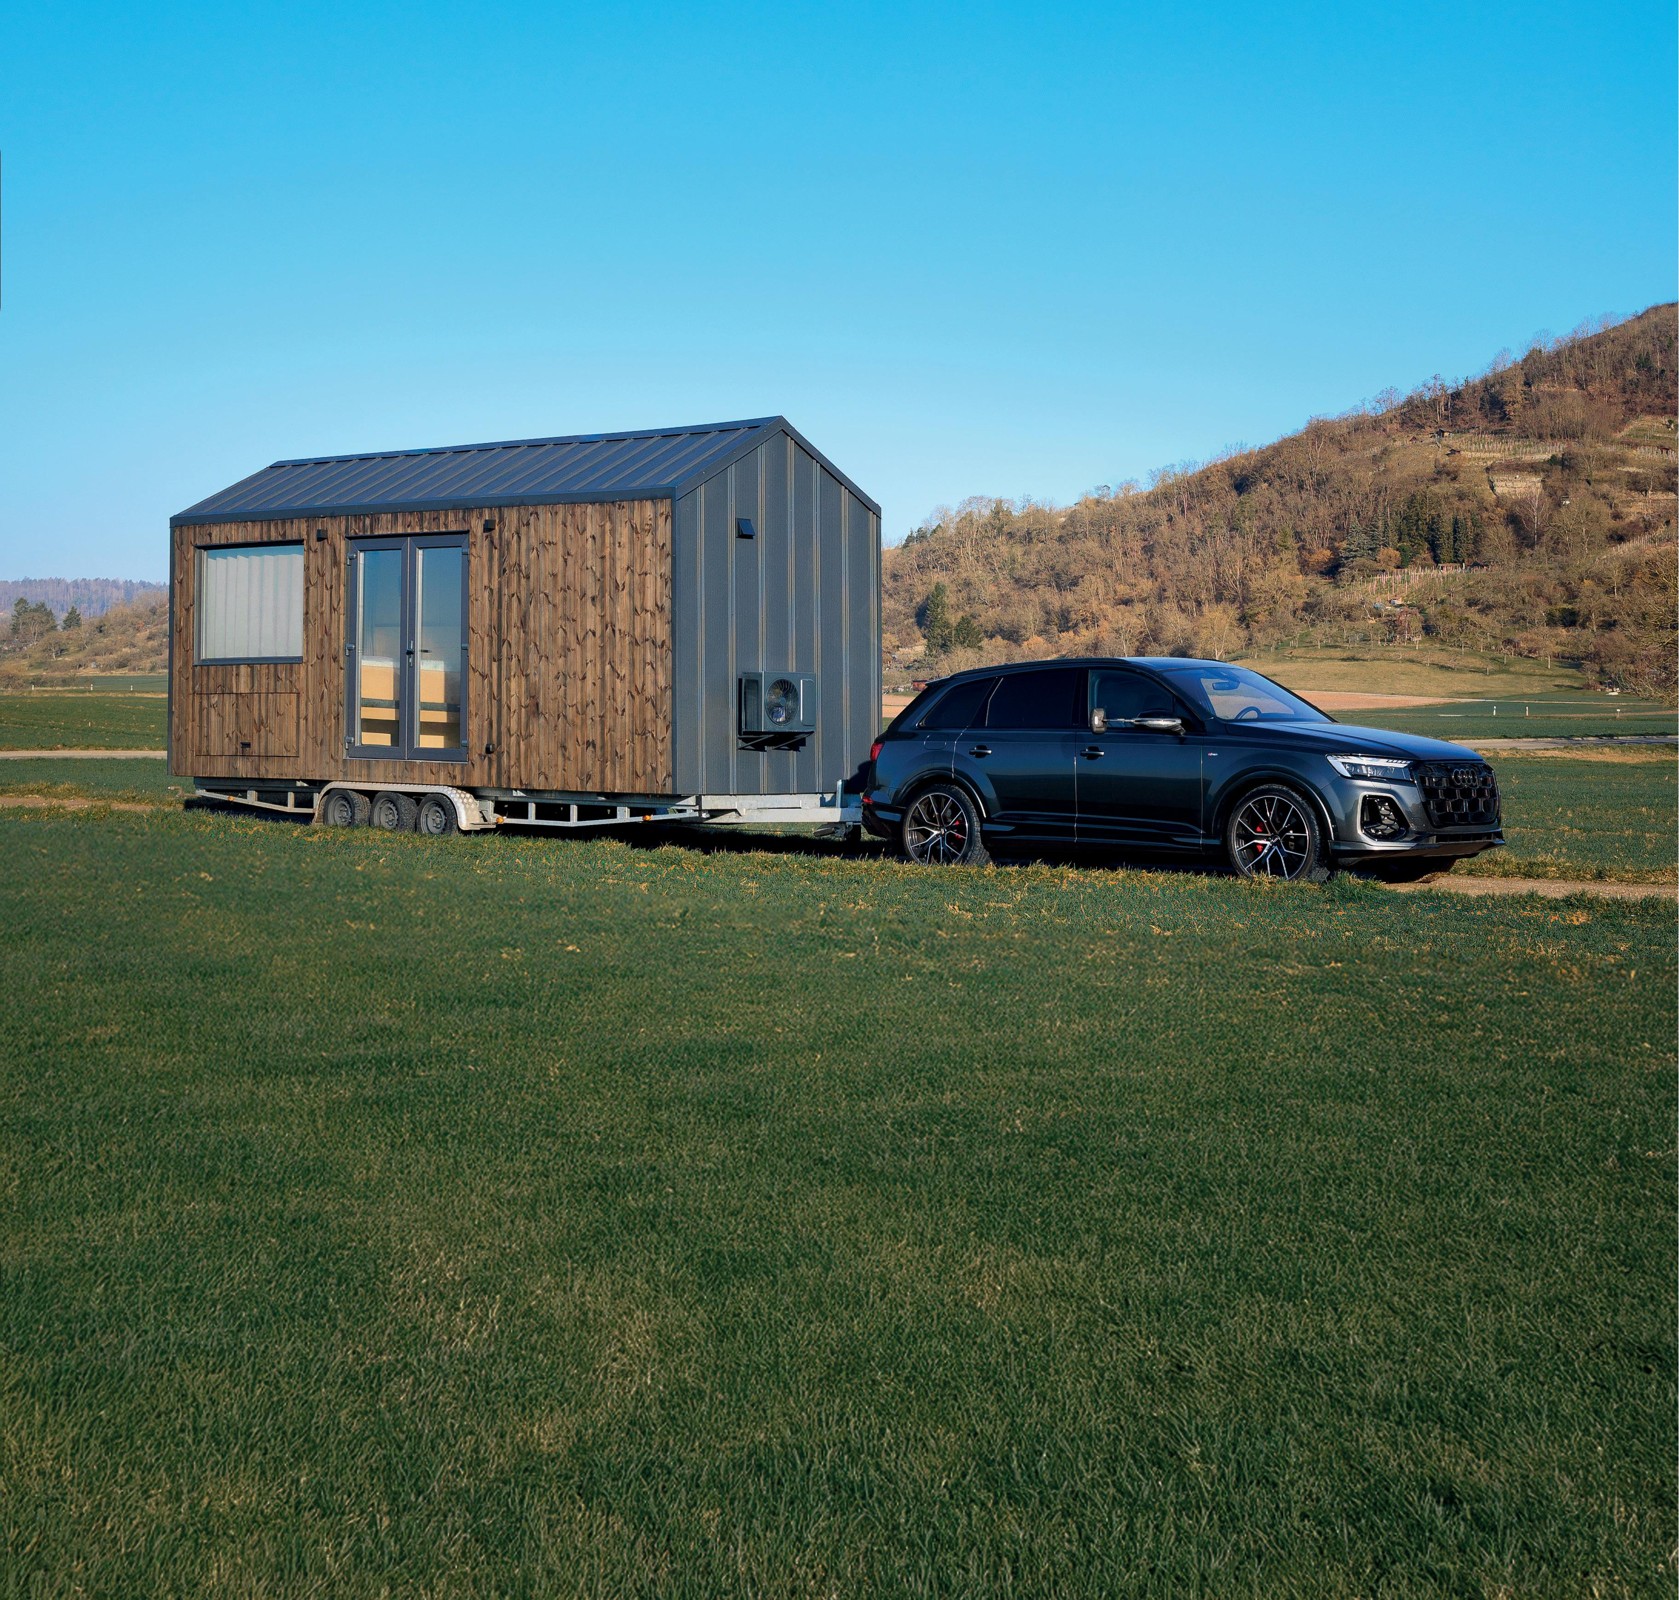
Das Angebot nennt ein Premium-Modul mit 7,93 × 2,96 m, einen Top-Standort und einen bestehenden langfristigen Pachtvertrag. Sie müssen sich weder um Gäste noch um Instandhaltung oder Vermietung kümmern – das professionelle Management sorgt für Auslastung und laufenden Cashflow.
Das Bild zeigt einen Luma 720 Advance als Beispiel. Für das Investment-Modul liegt uns kein eindeutig zugeordnetes technisches Datenblatt vor.
Investment & Datenblatt anfragenFür wen sich das Modell eignet
Vier strategische Einsatzfelder.
Einmalige Steuerspitzen
Hoher Jahresgewinn, Firmenverkauf oder Abfindung: Senken Sie die Steuerlast im Spitzenjahr durch den IAB deutlich und schaffen Sie sofortige Liquidität für das Investment.
Hoher laufender Steuersatz
Nach der hohen Anfangsabschreibung laufende Pachteinnahmen in eine steueroptimierte Gesellschafts- oder Familienstruktur verlagern – etwa Holding, Familiengesellschaft oder Übertragung auf Kinder.
Schenkung & Nachfolge
Aufbau von begünstigtem Betriebsvermögen, das geordnet und steuerschonend an die nächste Generation übertragen werden kann (§§ 13a, 13b ErbStG – bis zu 85 % oder 100 % Verschonung bei echtem Betrieb).
Vermögensdiversifikation
Krisensichere, mobile Sachwerte mit laufendem Cashflow als renditestarke Ergänzung zu Immobilien, Aktien oder Festgeld – ohne eigenen Verwaltungsaufwand.
Ihr Weg in 3 Schritten
Vom Gespräch zum steueroptimierten Sachwert.
- 1. Analyse: Wir prüfen gemeinsam mit spezialisierten Steuerexperten Ihre persönliche Ausgangslage – Steuerspitze, bestehender Betrieb, Abfindung oder gewünschte Zielstruktur.
- 2. Simulation: Sie erhalten eine transparente Berechnung Ihrer individuellen IAB- und AfA-Effekte sowie eine Cashflow-Prognose über 10 bis 20 Jahre.
- 3. Umsetzung: Wir stimmen Kauf-, Standplatz- und Betreiberverträge exakt auf Ihre steuerliche Planung ab und übergeben Ihre Einheit schlüsselfertig in die Bewirtschaftung.
Vor der Entscheidung prüfen
- Vertragspartner, Leistungsfähigkeit und Umfang der Pachtgarantie
- Standort, Nutzungsrechte und Genehmigungen
- Instandhaltung, Versicherung, Zusatzkosten und Rückgabe
- Steuerliche Behandlung, Umsatzsteuer und persönliche Finanzierung
Die Website ersetzt keine Steuerberatung. Individuelle Vorteile sind nicht garantiert.
Persönliches Gespräch